
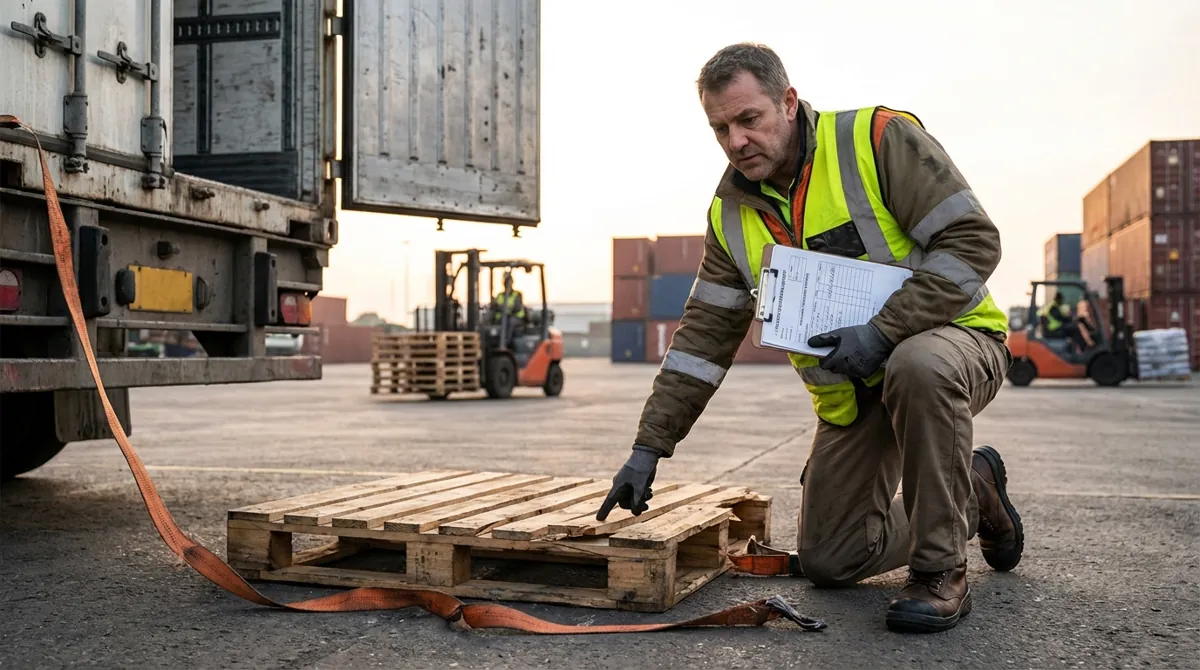
Seguro de carga: as falhas operacionais que anulam a cobertura
A contratação do seguro de carga exige averbação correta e cumprimento do plano de risco. Entenda as obrigações para evitar a perda da indenização.
Conheça a contabilidade da Acessus para transportadoras
O seguro de carga é uma obrigação legal inegociável do transportador rodoviário de mercadorias. A apólice exige o cumprimento rigoroso das normas preventivas, como a averbação de embarques antes da viagem. A simples falha nessas etapas contratuais pode liberar a seguradora de pagar a respectiva indenização.
O seguro de carga virou uma regra de sobrevivência para a sua transportadora. A legislação atual trata essa proteção como uma obrigação diária inegociável. O cumprimento das regras da apólice define o futuro financeiro do seu negócio.
O transporte de cargas exige decisões rápidas e documentos exatos. A emissão do Conhecimento de Transporte Eletrônico liga a cobertura legal. A pressa para liberar o motorista no pátio causa falhas documentais severas. Recomendo que você revise os controles operacionais da empresa hoje mesmo.
A exigência legal sobre as apólices do transportador
A Lei 11.442/2007 dita as regras para as transportadoras rodoviárias. O texto federal cobra a contratação de três seguros diferentes e obrigatórios. O empresário precisa manter essas coberturas ativas para colocar o caminhão na estrada.
A estrutura legal não aceita atalhos ou improvisos na sua empresa. A transportadora nunca pode repassar essa obrigação de segurar para terceiros. O gerenciamento de frota começa pela regularidade documental e fiscal. A falta de cobertura simplesmente trava a sua operação logística.
| Seguro Obrigatório | Cobertura Principal |
|---|---|
| RCTR-C | Danos causados à carga transportada por conta de acidentes rodoviários com o veículo. |
| RC-DC | Prejuízos diretamente causados por roubo, furto, extorsão ou apropriação indébita das mercadorias. |
| RC-V | Danos corporais ou materiais causados involuntariamente a terceiros durante a viagem. |
Esses três ramos formam a proteção patrimonial exigida por lei. A regulamentação não traz uma tabela com preços únicos de prêmio. Rotas perigosas ou mercadorias visadas encarecem o valor do seu seguro. O seu financeiro precisa embutir esses custos na hora de formar o frete.
A Portaria SUROC/ANTT nº 27/2025 fixou regras claras de comprovação de documentos. A sua transportadora deve apresentar o frontispício da apólice ou o certificado. As seguradoras cruzam dados com o governo de forma constante. Na prática, o governo federal vigia a validade das suas apólices.
Averbação antes da viagem determina a validade contratual
A averbação comunica os dados da viagem para a companhia seguradora. A regulamentação federal exige essa comunicação de forma antecipada. O emissor deve enviar os dados fiscais antes da saída do veículo. Averbar com atraso quebra as condições gerais do contrato. Não faça isso.
O erro na hora da averbação traz perdas financeiras imediatas. A norma diz que a seguradora pode recusar o pagamento da indenização. Isso vale mesmo quando o embarque sinistrado recebe um registro posterior. O processo manual abre espaço para esquecimentos e falhas na sua operação.
Divergências de informações atrapalham a avaliação técnica do sinistro. O valor da nota fiscal deve bater com o dado de carga averbado. A placa do caminhão também exige registro exato no sistema integrado. O seguro de carga não costuma perdoar essas falhas de cadastro.
Eu recomendo que a sua transportadora automatize o envio desses arquivos fiscais. Um bom serviço de contabilidade orienta a padronização das notas e conhecimentos. A operação ganha segurança quando o sistema bloqueia saídas sem averbação.
O impacto do Plano de Gerenciamento de Riscos no dia a dia
O Plano de Gerenciamento de Riscos define as regras de segurança patrimonial. Transportador e seguradora montam esse documento em conjunto. O texto lista os equipamentos obrigatórios para proteger a mercadoria. Ignorar o plano significa assumir o risco financeiro em caso de roubo.
O mercado de transportes não tem um padrão único de gerenciamento. As medidas dependem do valor transportado e do tipo de mercadoria. Apólices específicas exigem o uso de travas de baú e sensores de porta. A sua transportadora precisa adequar a tecnologia ao contrato assinado.
O desvio de rota programada causa muitas recusas de indenização. O motorista precisa respeitar os pontos de parada homologados pela seguradora. Descansar em postos não autorizados quebra a cobertura da apólice na hora. Você pode aplicar regras de câmera veicular na frota para aumentar o controle.
Atenção: O monitoramento do seguro de carga não aceita longas falhas de sinal. A transportadora deve comprovar que o rastreador operava normalmente antes do evento. A falta de manutenção preventiva nesses dispositivos de segurança anula o direito à indenização rapidamente.
A contratação de escolta armada aparece nos planos de risco mais duros. O transporte de eletrônicos ou defensivos agrícolas costuma ativar essa cláusula. O dono da transportadora não pode dispensar o serviço de escolta por conta própria.
A responsabilidade financeira pelos prêmios
O transportador rodoviário responde pela contratação das apólices obrigatórias. A legislação federal joga esse dever para a empresa que faz o frete. O embarcador pode exigir coberturas adicionais durante as negociações comerciais. Essa exigência não afasta a obrigação primária da sua transportadora.
Os clientes sempre me perguntam quem paga a conta do seguro. Esse custo entra na planilha de despesas operacionais da transportadora. O seu setor financeiro deve repassar esse valor no preço final do frete. O cálculo correto do serviço protege o caixa da empresa.
O embarcador também tem o direito de contratar apólices próprias. O seguro do dono da mercadoria protege apenas o patrimônio dele. A legislação proíbe a sobreposição de seguros que isente o transportador. Tentar burlar essa regra gera passivos contratuais para o seu negócio.
A análise mensal dos custos exige pulso firme da direção. O empresário deve avaliar a depreciação de caminhões junto com os prêmios pagos. Renovar a frota ajuda a reduzir os riscos mecânicos nas viagens. A seguradora costuma oferecer condições melhores na renovação quando vê isso.
O reflexo contábil e documental na gestão da empresa
Na rotina do escritório, atendemos transportadoras de Estância Velha, Novo Hamburgo e Campo Bom. Vejo muitas empresas da região ignorarem as regras da apólice no dia a dia. A desculpa comum é que a operação não pode parar para preencher sistemas. O erro que mais corrigimos é a falta de conciliação fiscal e de seguros.
A boa gestão de documentos fiscais protege a transportadora. O fisco cruza as informações do MDF-e com as passagens de pedágio. A seguradora usa essa mesma base de dados na regulação do evento. Um conhecimento de transporte cancelado de forma irregular trava o pagamento da indenização.
A estruturação societária da transportadora influencia o peso das operações logísticas. O enquadramento tributário correto permite um respiro no fluxo de caixa mensal. O recolhimento de impostos precisa acompanhar o crescimento da sua frota. Acesse os materiais da nossa categoria de transportadoras para entender essas obrigações de perto.
Eu recomendo auditorias periódicas nos processos de emissão e averbação. O responsável financeiro deve conferir os relatórios do sistema todos os meses. Achar falhas de cadastro cedo ajuda a evitar prejuízos na hora do acidente. A disciplina administrativa separa as transportadoras sólidas das operações amadoras.
O cruzamento de dados e a auditoria do sinistro
O aviso de sinistro inicia um processo longo de investigação interna e técnica. A seguradora aciona uma empresa reguladora para avaliar as circunstâncias do fato. O perito verifica se o risco da viagem corresponde ao risco contratado. A transportadora precisa entregar um pacote de documentos probatórios nesse momento de tensão.
O processo de regulação busca evidências de cumprimento do contrato. A sua transportadora costuma sofrer com a pressão no caixa durante essa análise. Entregar a documentação de forma ágil mostra profissionalismo e reduz as recusas da seguradora.
- Cópia legível do Conhecimento de Transporte (CT-e), MDF-e e de todas as notas fiscais.
- Comprovante eletrônico de averbação contendo a data, a hora exata e o valor averbado.
- Histórico completo de rastreamento com o registro de rotas, paradas autorizadas e velocidades auferidas.
- Consulta de cadastro do motorista devidamente aprovada no sistema de gerenciamento de risco contratado.
- Boletim de ocorrência registrado na delegacia logo após o conhecimento formal do fato gerador.
A apuração de responsabilidades ocorre de forma técnica e fria. A seguradora cruza o horário do acidente com o registro do sistema. A velocidade do caminhão no impacto serve como fator agravante legal. A apólice de seguro não cobre o agravamento de risco comprovado pelo perito.
A decisão financeira correta é alinhar as expectativas antes de assinar. O dono da transportadora precisa ler as condições gerais com a corretora. O seguro adequado ajuda a garantir a saúde financeira do negócio após um acidente. O contrato cobra o seu dever de casa diário na operação.
Leia também
Conteúdo informativo, produzido pela Equipe Editorial Acessus com apoio de IA e revisado por Adauto Miguel Fröhlich (CRC/RS 53582). Não substitui a análise do caso concreto pelo contador responsável. Normas citadas conferidas na fonte oficial na data de atualização.
Perguntas frequentes
Quem paga o seguro obrigatório de carga, RCTR-C e RC-DC?
A contratação e o pagamento dos seguros obrigatórios são de responsabilidade legal exclusiva do transportador rodoviário. A atual Lei 11.442/2007 impede que essa obrigação primária seja repassada ao embarcador terceirizado. Portanto, o custo da apólice deve ser calculado pela diretoria e embutido adequadamente na composição final do frete.
Como funciona a averbação no seguro de transporte?
A averbação consiste na comunicação formal e obrigatória do embarque à respectiva companhia seguradora. A regulamentação oficial exige que esse procedimento ocorra antes da saída física do veículo. A transportadora deve transmitir os dados do documento fiscal, detalhando bem a mercadoria, a rota e o valor. O descumprimento pode anular totalmente a cobertura de indenização.
Como depreciar caminhão e o que muda no imposto da transportadora?
A depreciação reconhece adequadamente o desgaste natural do veículo pelo uso diário na estrada. Esse registro contábil correto reduz a base de cálculo de tributos federais aplicáveis às empresas tributadas pelo Lucro Real. No entanto, o rigoroso cálculo exige o controle absoluto da vida útil do bem. A contabilidade especializada realiza esse delicado acompanhamento patrimonial com segurança.
Vale a pena renovar a frota agora ou financiar novos caminhões?
A renovação da frota exige uma análise cuidadosa do caixa e das taxas de juros vigentes. Um caminhão novo reduz despesas frequentes de manutenção corretiva e diminui o risco mecânico operacional. Consequentemente, o cálculo atuarial da apólice costuma apresentar um custo percentual bem menor. A decisão gerencial depende do planejamento financeiro alinhado detalhadamente entre os sócios.
O embarcador pode isentar o transportador do seguro obrigatório?
Não existe nenhuma previsão legal para que o embarcador isente o transportador de contratar os seguros obrigatórios. A legislação federal exige que a transportadora mantenha suas próprias apólices de proteção ativas. Qualquer cláusula contratual privada que tente afastar essa grande responsabilidade federal expõe a empresa a pesadas autuações dos órgãos fiscalizadores.
Escrito por Equipe Editorial Acessus
Equipe de conteúdo da Acessus Contabilidade, com apoio de IA na pesquisa e na redação
A equipe pesquisa a norma vigente na fonte oficial, escreve a partir da rotina do escritório em Estância Velha e no Vale do Sinos e atualiza o texto quando a regra muda. Nenhum artigo vai ao ar sem a revisão técnica do contador responsável.

Adauto Miguel Fröhlich
Revisado por Adauto Miguel Fröhlich, Sócio fundador, CRC/RS 53582, em · Apoio de IA · Revisão humana
Bacharel em Ciências Contábeis pela Feevale (RS), 35 anos de experiência em contabilidade. Especialista em Direito Tributário pelo IBET, Pós-graduado em Gestão Tributária pela Feevale. Conselheiro do CRC-RS de 2016 a 2019. Perfil no LinkedIn.
Acessus Contabilidade em Estância Velha e Vale do Sinos
Atendemos empresas de Estância Velha, Novo Hamburgo, São Leopoldo, Ivoti e Campo Bom.
Artigos relacionados



