
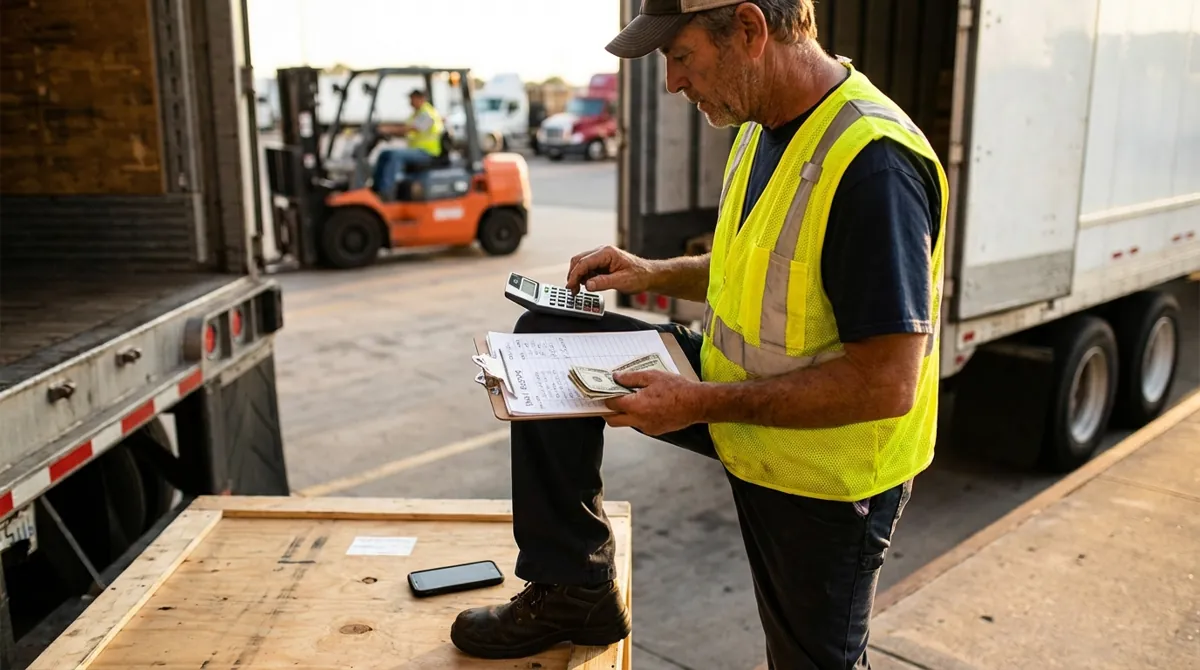
Como calcular o lucro por frete na sua operação rodoviária
Entenda como calcular o lucro por frete da sua transportadora. Aprenda a separar os custos e apurar a margem de cada rota comercial com clareza.
Conheça a contabilidade da Acessus para transportadoras
O lucro por frete é um indicador gerencial prático que revela o saldo financeiro real de uma viagem. Você apura esse valor subtraindo da receita líquida os custos variáveis da operação e as despesas fixas proporcionais. A métrica valida rotas rentáveis e contratos lucrativos.
A diferença entre faturamento e o lucro gerencial da viagem
Muitos empresários confundem dinheiro no caixa com o resultado financeiro do mês. Alta movimentação na conta não prova que empresas como as transportadoras ganham dinheiro de verdade. O lucro por frete serve como indicador para orientar o dono no planejamento. Ele mostra o valor exato que sobra na empresa após concluir cada viagem.
O diretor precisa organizar os dados para apurar a rentabilidade de forma segura. A empresa deduz do faturamento líquido todas as despesas e os gastos estruturais. Transportadoras de cidades como Novo Hamburgo precisam registrar tudo com atenção diária. Essa disciplina evita a falsa impressão de riqueza gerada por fretes longos de alto valor nominal.
O financeiro analisa os números para decidir o destino dos caminhões nos meses fracos. Conhecer a gestão financeira para transportadoras melhora a qualidade de cada decisão da diretoria. Muitas rotas fecham no vermelho por falhas básicas na tabela de preços. O controle dessas métricas exige revisão periódica para corrigir as defasagens da inflação.
Atenção: O indicador não constitui uma demonstração contábil oficial com método padronizado por legislação federal. A métrica atua internamente na validação da viabilidade econômica em rotas de transporte e contratos recorrentes do embarcador.
A classificação rigorosa dos custos na operação rodoviária
Entender as saídas de dinheiro é o primeiro passo para calcular as margens logísticas. Recomendo aplicar métodos contábeis para separar custos fixos e variáveis nos relatórios. Os gastos variáveis crescem conforme os caminhões andam pelas estradas da região. Pagamentos em postos de combustível e praças de pedágio representam desembolsos atrelados ao percurso.
A variação de algumas tarifas não ocorre de forma proporcional em todo serviço. Pagar a franquia da seguradora é um evento esporádico e desvinculado da quilometragem mensal. O custo por quilômetro engloba as manutenções preventivas e trocas de peças na oficina. Converter faturas avulsas em médias traz estabilidade para o cálculo adequado da tarifa.
Registrar os custos da estrutura fixa exige cautela ao configurar os indicadores diários. O erro que mais vejo é classificar toda a prestação do caminhão como despesa. Não faça isso na demonstração de uma empresa de transporte de cargas. O boleto do banco inclui juros, seguros e a devolução do dinheiro emprestado. Apenas os encargos são despesas financeiras, pois a amortização reduz o passivo do balanço.
O impacto oculto da depreciação no planejamento de preços
A perda de valor da frota reduz o dinheiro em caixa da sua transportadora. O implemento sofre desgaste contínuo e depreciação a cada entrega nas rotas de distribuição. A contabilidade apura essa deterioração pelas quotas mensais lançadas no balanço da empresa. Ignorar essa provisão contábil cria lucros fictícios repassados aos sócios da companhia de forma errada.
Reposições de pneus e trocas de óleo compõem os gastos que encarecem a logística. O planejamento interno trata esses eventos como despesas fracionadas nos cronogramas da equipe mecânica. O coordenador divide os orçamentos pesados pela vida útil em quilômetros de cada componente. Essa precaução guarda dinheiro no banco para pagar a manutenção exata no momento certo.
O passo a passo para apurar a margem de cada rota
Avaliar o lucro por frete sempre define a sobrevivência da sua operação comercial. Você apura o faturamento limpo retirando reembolsos e devoluções aplicadas sobre a tarifa cheia. Depois, o sistema subtrai as saídas financeiras diretas identificadas nos relatórios dos motoristas. A etapa final distribui as despesas da administração usando metodologias lógicas e fáceis de conferir.
A divisão de custos fixos exige um padrão para comparar os caminhões em atividade. Nós usamos a quilometragem mensal rodada como critério principal para distribuir contas de aluguel. Deduzir os tributos encerra o roteiro financeiro e expõe o que sobrou na operação. Quando você calcula a margem de lucro de sua transportadora, os contratos no prejuízo aparecem rapidamente.
- Limpe a receita deduzindo os descontos concedidos aos clientes em contrato
- Registre todos os gastos diretos incorridos na viagem da frota respectiva
- Realize o rateio justo da estrutura operacional geral da transportadora
- Abata os impostos incidentes sobre a prestação de serviços executada
As regras do piso mínimo e a regulamentação do setor
Formar o preço correto exige respeito total às normas federais do setor de transportes. A Lei nº 13.703/2018 instituiu a Política Nacional de Pisos Mínimos do Transporte Rodoviário de Cargas. Essa lei exige que o transporte nacional pague remunerações iguais ou superiores ao parâmetro mínimo. A conta cruza a distância percorrida, os eixos utilizados e a natureza do material deslocado.
A legislação obriga o dono da transportadora a aplicar os coeficientes das resoluções federais. Você multiplica a distância total pelo coeficiente de deslocamento para achar o valor base. Na sequência, deve somar o coeficiente de carga e descarga para fechar a conta. A Resolução nº 5.867/2020 fornece o direcionamento principal das negociações do mercado rodoviário.
O piso mínimo obrigatório não inclui os tributos nem o lucro pretendido pela transportadora. A agência orienta negociar as margens operacionais e os impostos diretamente com os embarcadores. Recomendo nunca cobrar o serviço exatamente pelo valor do piso estrito para evitar prejuízos. Seu lucro por frete depende de adições sobre esse preço de custo estipulado pelo governo.
Erros de contratação provocam penalidades que colocam a operação da sua empresa em risco. A regulamentação definiu sanções pesadas para quem paga frete abaixo da tabela com reincidência. O limite da legislação permite multas de até um milhão de reais em certos casos. Os coeficientes sofreram reajuste de inflação atrelado ao sobe e desce do preço do diesel.
A influência dos impostos estaduais no resultado financeiro
Os impostos mudam o saldo final em percursos iguais que cruzam divisas estaduais com mercadorias. A Receita Estadual cobra impostos regulamentados sobre o serviço de transporte feito no Estado. A alíquota estadual gaúcha de doze por cento não é uma regra aplicável a todos. O cálculo do tributo varia pelo destino da viagem e pelo regime tributário do cliente.
Ligar o faturamento contábil ao dinheiro que realmente entrou evita distorções nos relatórios da diretoria. A contabilidade da Acessus para transportadoras ajuda a garantir conformidade nos registros operacionais diários. Donos de empresas em cidades como Ivoti ou Estância Velha melhoram os resultados usando contabilidade técnica. Uma boa assessoria contábil reduz o risco de multas por erros na retenção tributária obrigatória.
A validação das rotinas para proteger o saldo em caixa
Achar o lucro por frete pretendido exige cruzar os dados da operação com as demonstrações oficiais. Recomendo comparar os relatórios internos com os balanços e os demonstrativos de resultado do mês. Esse cruzamento mostra despesas esquecidas na prestação de contas dos motoristas durante a viagem. Uma contabilidade correta derruba as estratégias comerciais baseadas em rateios feitos de modo errado.
Na rotina do escritório, vejo empresários que não entendem a falta de dinheiro na conta. Eles dizem que o controle interno indica ganhos altos, mas as contas atrasam todo mês. O erro que mais corrigimos é a confusão entre o regime de competência e o caixa. Ter lucro contábil não significa saldo no banco quando o cliente paga com prazo longo.
Dominar as entradas e saídas diárias forma a base para expandir a sua frota rodoviária. Seu escritório precisa arquivar todos os canhotos de pedágio e as notas fiscais das oficinas. Recomendo realizar auditorias internas para investigar excessos no gasto de diesel e na manutenção mecânica. Organizar a papelada ajuda a garantir saldo no banco para enfrentar os meses de baixo movimento.
| Situação identificada internamente | Ação gerencial imediata recomendada |
|---|---|
| Faturamento alto com falta de dinheiro | Revisar o descasamento de prazos do fluxo de recebimentos |
| Frete comercializado igual ao piso legal | Adicionar impostos e margem comercial na precificação do serviço |
| Desgaste acelerado da frota na estrada | Incluir cotas de depreciação na planilha de tarifas da viagem |
| Custos não mapeados na DRE final | Implantar exigência de todos os cupons fiscais emitidos no trecho |
Leia também
Conteúdo informativo, produzido pela Equipe Editorial Acessus com apoio de IA e revisado por Adauto Miguel Fröhlich (CRC/RS 53582). Não substitui a análise do caso concreto pelo contador responsável. Normas citadas conferidas na fonte oficial na data de atualização.
Perguntas frequentes
Como estruturar o calculo de frete rodoviário?
O cálculo de frete exige apurar custos fixos, gastos variáveis e a margem de rentabilidade desejada pela diretoria. Você soma a projeção de manutenção técnica, depreciação acumulada, impostos e o lucro pretendido à despesa direta diária. Essa metodologia assegura preços justos que garantem a sustentabilidade duradoura da frota comercial rodoviária.
Como calcular o lucro líquido semanal dirigindo para um app de transporte, incluindo os gastos de rotina?
O profissional deve somar a receita obtida no aplicativo durante o período analisado em moeda local. Em seguida, ele subtrai as despesas semanais contínuas, como o aluguel do carro, o abastecimento frequente, os pedágios e as lavagens. O saldo remanescente revela o valor financeiro limpo do período trabalhado pelo parceiro na plataforma.
Qual a importância de planejar o calculo de rota no transporte de bens?
O cálculo de rota bem executado previne quilometragens ociosas e o consumo excessivo de combustível nos itinerários longos. O diretor operacional planeja o roteiro considerando os pontos de abastecimento adequados e as praças de recolhimento tarifário pedagiadas. Esse estudo preliminar minucioso reduz o desgaste dos pneus caros e amplia o resultado contábil final.
Como precificar eixos extras em caminhões, e se for 8 eixos na carreta de transporte?
A quantidade de eixos compõe os coeficientes primordiais adotados na formação da tarifa base exigida da viagem. Equipamentos com mais eixos demandam maior potência de tração efetiva e aumentam intensamente as cobranças físicas nos pedágios das rodovias. A regulamentação de valores adapta as tabelas para cobrir os impactos desse modelo estrutural estendido.
Como separar custo fixo e variável e chegar no custo por quilômetro rodado?
Você afasta as despesas mensais imutáveis das saídas atreladas rigorosamente ao movimento de percurso da composição rodoviária. O analista divide a soma dos custos estruturais inteiros pela quilometragem produtiva registrada na companhia ao longo do mês. Esse indicador de acompanhamento facilita a elaboração comercial das tabelas de cobrança para novos tomadores de serviço.
Escrito por Equipe Editorial Acessus
Equipe de conteúdo da Acessus Contabilidade, com apoio de IA na pesquisa e na redação
A equipe pesquisa a norma vigente na fonte oficial, escreve a partir da rotina do escritório em Estância Velha e no Vale do Sinos e atualiza o texto quando a regra muda. Nenhum artigo vai ao ar sem a revisão técnica do contador responsável.

Adauto Miguel Fröhlich
Revisado por Adauto Miguel Fröhlich, Sócio fundador, CRC/RS 53582, em · Apoio de IA · Revisão humana
Bacharel em Ciências Contábeis pela Feevale (RS), 35 anos de experiência em contabilidade. Especialista em Direito Tributário pelo IBET, Pós-graduado em Gestão Tributária pela Feevale. Conselheiro do CRC-RS de 2016 a 2019. Perfil no LinkedIn.
Acessus Contabilidade em Estância Velha e Vale do Sinos
Atendemos empresas de Estância Velha, Novo Hamburgo, São Leopoldo, Ivoti e Campo Bom.
Artigos relacionados



