
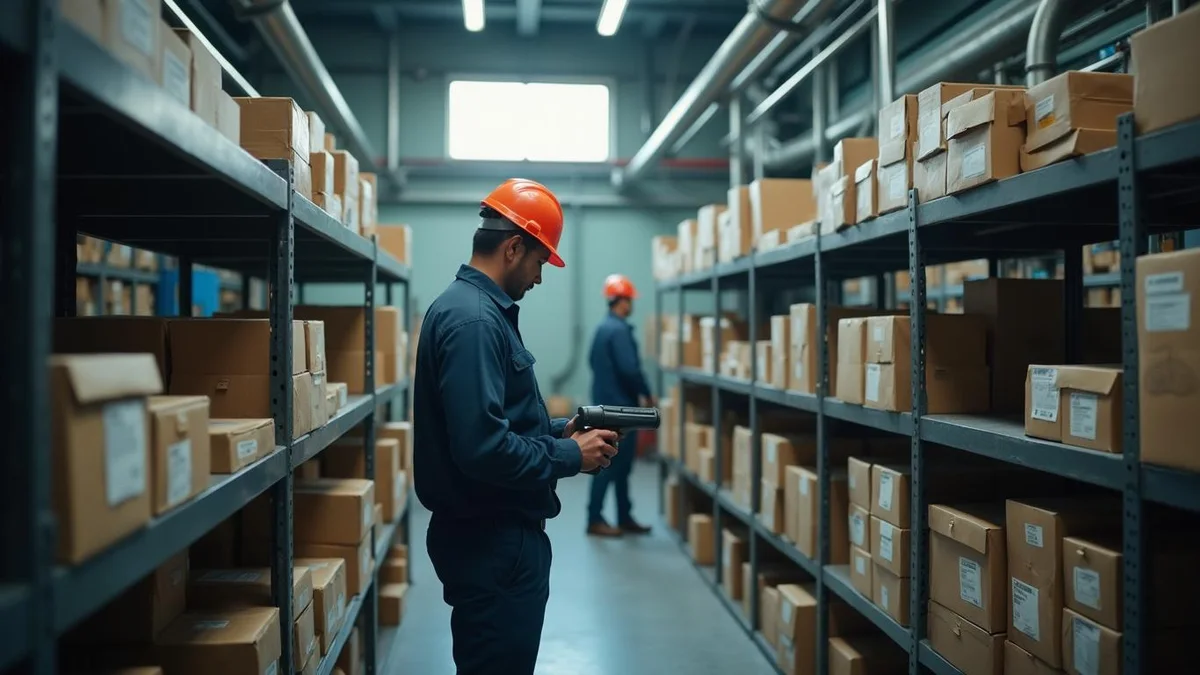
Inventário industrial: entenda a influência do Bloco H no encerramento
O inventário industrial alinha saldos contábeis e fiscais anuais. Entenda como o preenchimento correto do Bloco H protege indústrias contra autuações estaduais.
Conheça a contabilidade da Acessus para indústrias
O inventário industrial consiste na contagem e na avaliação dos estoques da fábrica no fim do exercício. A atividade alinha os controles gerenciais às normativas tributárias. O saldo consolida a EFD ICMS/IPI da indústria, evita multas estaduais e orienta as demonstrações do balanço patrimonial da empresa.
O peso do inventário industrial no fechamento contábil
O fechamento contábil da sua indústria exige controles operacionais práticos e rígidos. O dono da empresa precisa apurar os ativos logísticos no pavilhão com exatidão formal. O saldo consolidado aproxima os controles internos das exigências da Secretaria da Fazenda. Esse documento contábil pauta as demonstrações enviadas aos sistemas de fiscalização do Estado.
A base jurídica da apuração encontra suporte direto na Lei 6.404/1976. A legislação estabelece critérios técnicos para avaliar as mercadorias destinadas à venda. Os gestores declaram os valores pelo custo de aquisição ou pelo mercado. A regra contábil aponta a prevalência do menor valor no relatório final.
O Decreto 9.580/2018 obriga a apuração formal do estoque a cada encerramento. Nós medimos as matérias-primas e o almoxarifado geral pelo preço original de entrada. Os produtos fabricados adotam no cálculo todos os custos diretos da produção industrial.
Uma escrituração atenta separa os bens reais das estimativas congeladas no sistema. O controller reduz o risco tributário estadual ao bloquear cálculos puramente artificiais. Portanto, o inventário industrial regula os desvios operacionais inerentes ao cotidiano do maquinário.
Planejamento prático para a contagem física dos estoques
A organização do inventário industrial exige planejamento prévio com os líderes da produção. A comissão conta desde os componentes básicos até os produtos finais do faturamento. Materiais de embalagem e insumos indiretos também integram o registro financeiro obrigatório.
Na rotina do escritório, notamos que muitos gestores confiam puramente na plataforma virtual. O erro que mais vejo é a desconexão completa entre fábrica e retaguarda comercial. Muitas empresas debitam as notas de compra e desprezam o registro das perdas diárias. Não faça isso. Negligenciar baixas atrai notificações pesadas dos inspetores fiscais no fim do ano.
Imagine um computador apontando a presença de mil chapas guardadas sem uso. O chefe logístico, contudo, conta apenas novecentas peças físicas no centro de custódia. O encarregado atesta o desencontro estrutural e aciona o suporte da contabilidade ativa. Excluir volumes no balancete exige base fundamentada sem margem de interpretação pessoal subjetiva.
Dica Acessus: Designe uma pessoa exclusiva e metódica para atuar como coordenador da catalogação nos postos espalhados da área operacional. O cargo centraliza a relação profissional entre os membros do processamento e os especialistas do bloco financeiro de suporte documental.
Fábricas movimentam materiais sujeitos ao desperdício por atrito contínuo e calor intenso. Empresas em Estância Velha e Novo Hamburgo contabilizam quebras aceitáveis de componentes plásticos. A norma reconhece esses resíduos, mas cobra a submissão exata das faltas identificadas. Recomendo preencher essas variáveis para evitar acusações severas de venda sem nota fiscal.
Conheça a contabilidade da Acessus para indústrias e defina processos práticos para o seu departamento. O trabalho alinha os procedimentos contínuos da organização aos guias oficiais do governo.
A estrutura do Bloco H e a exigência estadual
O inventário industrial converte contagens físicas em declarações magnéticas cobradas pelo ambiente governamental. O Bloco H compõe a estrutura das escriturações atreladas à EFD ICMS/IPI nos cadernos aplicáveis. A formulação textual desse anexo respeita rigorosamente o Guia Prático do SPED nacional. Enviar essas rubricas retira pendências indesejadas do passivo da operação comercial consolidada.
A organização do arquivo obedece a partições configuradas pelos validadores federais acoplados. O marcador H001 inicia as informações relativas ao período acompanhado pelos encarregados locais. O campo H005 concentra a soma dos valores medidos e registrados nas contagens reportadas. O registro H010 mapeia os itens individualmente sob a auditoria contínua da administração.
As indústrias ativas também respondem às deliberações do comando estadual sobre a operação. O governo submete procedimentos amparados nas portarias vigentes ligadas ao RICMS/RS aplicável. A identificação da substituição tributária exige a estruturação anexa oficializada no marcador H030.
A gestão precisa vincular os dados declarados ao motivo do levantamento oficial programado. A marcação principal atende à previsão de encerramento do exercício patrimonial do ano acompanhado. Alterações de regime de incidência requerem remessas excepcionais antecipadas por parte da matriz. O encerramento integral ocorre através do preenchimento fixado e obrigatório da rubrica H990.
Controle e integração entre almoxarifado e Bloco K
A rastreabilidade de insumos transita agregada na prestação da contabilidade eletrônica mensal da empresa. Essa obrigação analítica trafega codificada no módulo Bloco K do sistema corporativo atual. O registro detalha o volume efetivamente drenado dos silos internos para a montagem. A fiscalização monitora a industrialização cruzando envios periódicos sem visitar fisicamente a matriz.
A lei cobra o mapeamento progressivo e denso desde a requisição até a entrega faturada. A sobra pendente da rotina produtiva encabeça o formulário K200 no acompanhamento mensal. Desmontar mercadorias rejeitadas demanda classificação particular, seguindo normativas de reprocessamento federais vigentes. Consulte a explicação sobre quem está obrigado e como preencher o controle de produção no seu ramo.
Indústrias em Campo Bom e São Leopoldo lidam com alertas impeditivos frequentes no sistema. A unidade especificada para a compra diverge da medida adotada no pátio interno. Usar o fator de conversão técnico anula as anomalias apontadas pelo programa auditor estadual. O arranjo preventivo confere legitimidade sistêmica às saídas amparadas formalmente pela autorização gerencial.
O atendimento da contabilidade em Estância Velha configura soluções voltadas ao software gerencial local. A coerência entre requisições liberadas e baixas certificadas protege os diretores financeiros atuais. Verifique as obrigações acessórias da indústria e evite penalidades por falta de comprovantes legais estruturados.
| Registro no Sistema do SPED Fiscal | Apontamento Técnico da Obrigação do Contribuinte |
|---|---|
| H010 e complementares | Inventário das mercadorias, insumos e produtos elaborados consolidados da fábrica respectiva avaliada. |
| H030 | Detalhes vinculados aos saldos onerados antecipadamente pela substituição tributária vigente. |
| K200 | Inventário mensal com a posição técnica requerida das manufaturas avaliadas anualmente. |
| K230 | Identificação do consumo efetuado durante as produções concluídas na documentação técnica reportada. |
Cuidados com a avaliação legal dos itens
A composição do valor no inventário industrial obedece rigorosamente à técnica contábil operante. A controladoria exclui avaliações aleatórias enviadas perante os comitês de coleta de tributos. O método de custeio eleito fundamenta e norteia o apontamento oficial da diretoria comercial. Além disso, a Lei 10.406/2002 responsabiliza formalmente o quadro gestor pela regularidade das obrigações documentadas.
O encarregado precisa localizar materiais vencidos, componentes danificados e sucatas acumuladas no pátio. Bens sem liquidez apurada no mercado exigem exclusão estruturada dos registros de circulação empresariais. Recomendo produzir avaliações metódicas, sempre elaboradas e assinadas por um gestor setorial capacitado.
O desconto na base corporativa exige autorizações assinadas pelos coordenadores do setor de logística. Baixas silenciosas efetuadas sem amparo sugerem negociações fora dos XMLs associados pela secretaria. O governo enxerga essa prática administrativa como indício de remessa fraudulenta para terceiros.
Inconsistências avolumam nos relatórios quando o pátio abriga peças de terceiros hospedadas provisoriamente. O misto indevido de inventários distorce consideravelmente a folha aprovada pelos fiscais estaduais. O sistema audita os retornos da prestação contra as sobras reportadas trimestralmente na rotina comercial.
Companhias de usinagem em São Leopoldo se beneficiam das nossas soluções especializadas atuais. O serviço limpa a mistura indevida de itens e alinha pendências operacionais identificadas. A Resolução CFC 1.374/2011 delibera limites nos lançamentos de apuração do ativo na demonstração aprovada. Conheça a contabilidade da Acessus para indústrias e reoriente com clareza o organograma contábil do seu parque.
Consistência na escrituração e a mitigação dos riscos
A clareza dos arquivos eletrônicos opera como eixo central de defesa contra a Receita. Os inspetores questionam severamente incongruências operacionais resgatadas a partir dos cruzamentos sistêmicos remotos. O ente tributário trata faltas descobertas como operações realizadas através de evasão de impostos. O empenho no fechamento minucioso do inventário industrial atesta a idoneidade assumida pela direção.
O contador analisa a simetria das planilhas antecedendo o carregamento no portal SPED governamental. A harmonia técnica entre notas importadas e produtos guardados valida transações logísticas mantidas ativamente. O guia orientativo traz modificações frequentes atreladas ao funcionamento pormenorizado do programa de apuração. Acompanhar a norma evita multas aplicadas eletronicamente e protege os gestores de punições severas.
O trabalho contábil especializado organiza as diretrizes do estoque administrado internamente pelo cliente. Líderes experientes programam contagens no recinto sem prejudicar os ciclos das usinagens marcadas. O suporte qualificado enquadra a prestação técnica às exigências dos gabaritos atuais da auditoria. Leia nossas soluções focadas em indústrias e aplique regras operacionais sólidas nos departamentos mantidos.
- Revisar o cadastro de enquadramento tributário dos produtos prontas e matérias-primas faturadas no período.
- Padronizar as medidas comerciais transacionadas e atualizar os multiplicadores de conversão atrelados ao software gerencial da retaguarda comercial.
- Evidenciar claramente itens da sociedade submetidos a depósitos paralelos mantidos nos parceiros credenciados na praça contábil.
- Segregar expressamente produtos fabricados na unidade oriundos de clientes em regime de processamento efetuado na linha contínua oficial.
Leia também
Base legal
Conteúdo informativo, produzido pela Equipe Editorial Acessus com apoio de IA e revisado por Adauto Miguel Fröhlich (CRC/RS 53582). Não substitui a análise do caso concreto pelo contador responsável. Normas citadas conferidas na fonte oficial na data de atualização.
Perguntas frequentes
Qual a finalidade do Bloco H no SPED Fiscal da indústria?
O Bloco H da EFD ICMS/IPI detalha o encerramento periódico atrelado às transações armazenadas no seu almoxarifado fabril. A Secretaria da Fazenda audita as informações cruzando o número reportado na declaração com as compras contabilizadas previamente. O atendimento qualificado das especificações desse anexo previne autuações e resguarda a empresa.
Como o Fisco avalia matérias-primas e lotes terminados da indústria?
O Decreto 9.580/2018 atesta que materiais brutos e itens para consumo aplicam o custo formal vinculado à aquisição comprovada em arquivo do negócio. Por outro lado, itens processados nas unidades absorvem gastos integrais procedentes da usinagem efetivada. A Lei 6.404/1976 complementa determinando o acatamento do valor contábil sempre no índice financeiro inferior apurado entre custo e mercado.
Qual a diferença de controle do inventário industrial no fechamento e no Bloco K?
O controle direcionado ao Bloco H retrata o cenário final focado na fotografia da mercadoria posicionada provisoriamente sob custódia corporativa e financeira da filial. O Bloco K documenta as transformações constantes ocorridas durante a fabricação e monitora diariamente montagens sistêmicas e desmontagens declaradas perante obrigações regulares nos cadernos normativos aplicados.
Quais insumos demandam verificação oficializada no inventário físico apurado?
O normativo societário exige o cômputo abrangente sobre materiais, embalagens e insumos aplicados na linha de produção. A apuração incorpora substratos logísticos diretos e aditivos atrelados aos volumes prontos. A contabilidade aparta as posses próprias da fábrica daquelas pertencentes a terceiros, prevenindo cruzamentos irregulares nos sistemas de verificação estatal.
Indústrias gaúchas devem comunicar faturamentos retidos da substituição tributária na apuração física anexa?
Sim. As regras regionais e a estrutura da plataforma estadual instituem campos anexos para as obrigações encerradas com a antecipação normativa. A gestão preenche informações adicionais no registro H030 com o fim exclusivo de segregar os valores da substituição tributária e evidenciar os encargos antecipados associados à mercadoria no balanço conferido no encerramento anual da contabilidade.
Escrito por Equipe Editorial Acessus
Equipe de conteúdo da Acessus Contabilidade, com apoio de IA na pesquisa e na redação
A equipe pesquisa a norma vigente na fonte oficial, escreve a partir da rotina do escritório em Estância Velha e no Vale do Sinos e atualiza o texto quando a regra muda. Nenhum artigo vai ao ar sem a revisão técnica do contador responsável.

Adauto Miguel Fröhlich
Revisado por Adauto Miguel Fröhlich, Sócio fundador, CRC/RS 53582, em · Apoio de IA · Revisão humana
Bacharel em Ciências Contábeis pela Feevale (RS), 35 anos de experiência em contabilidade. Especialista em Direito Tributário pelo IBET, Pós-graduado em Gestão Tributária pela Feevale. Conselheiro do CRC-RS de 2016 a 2019. Perfil no LinkedIn.
Acessus Contabilidade em Estância Velha e Vale do Sinos
Atendemos empresas de Estância Velha, Novo Hamburgo, São Leopoldo, Ivoti e Campo Bom.
Artigos relacionados



