
Estratégias reais para reduzir impostos na empresa de logística
Descubra como reduzir impostos na sua operação de logística e armazenagem no Rio Grande do Sul com planejamento tributário seguro e contabilidade especializada.
Conheça a contabilidade da Acessus para empresas de logística
Para reduzir impostos de forma segura na operação logística, o gestor precisa separar o serviço de armazenagem, sujeito ao ISS, do transporte intermunicipal, tributado pelo ICMS. Essa divisão correta das receitas e a escolha adequada do regime tributário evitam o pagamento de tributos indevidos e protegem o caixa da empresa.
A complexidade tributária no transporte e na armazenagem
Você sabe que a carga tributária engole boa parte do lucro corporativo. Na logística, essa conta aperta mais e exige cálculo exato. A legislação brasileira tem regras diferentes para cada etapa da movimentação de cargas. Muitas vezes, a sua empresa paga imposto à toa por classificar o serviço errado.
Reduzir impostos começa com a organização direta do seu faturamento diário. Você precisa separar o serviço municipal da operação de transporte estadual no sistema. Essa divisão é o passo inicial para um planejamento tributário mais seguro. Errar a classificação no emissor de notas gera multas financeiras pesadas. Recomendo revisar seus processos internos sempre para proteger o fluxo de caixa.
O enquadramento correto da armazenagem e do transporte
O erro que mais vejo é faturar armazenagem e transporte na mesma nota. Esse costume do mercado é um erro grave de gestão tributária. O tratamento fiscal dessas duas atividades muda completamente na legislação federal atual. A Lei Complementar 116/2003 define o serviço de armazenamento, depósito e guarda de bens.
Essa atividade consta no subitem 11.04 da lista anexa a essa norma. Logo, a armazenagem sofre a cobrança do ISS municipal. Já o transporte intermunicipal e interestadual segue as regras fiscais do estado. Nesses casos, a sua operação de transporte paga diretamente o ICMS.
As regras gerais desse imposto estadual estão na Lei Complementar 87/1996. Misturar as duas receitas no mesmo faturamento apenas encarece sua carga tributária. Não faça isso. Separe o faturamento das duas atividades com muito rigor na base. O fluxo físico da operação define o tributo correto da guia mensal.
A escolha do regime tributário e os limites das deduções
Muitos dizem que deduzir despesas resolve o problema do imposto alto. Tenha muita cautela com esse tipo de conselho de balcão. O benefício real dessa prática depende direto do seu regime tributário atual. No Simples Nacional, as despesas da frota não diminuem a guia mensal.
No Simples, a Receita Federal calcula o imposto sobre a receita bruta faturada. A lógica contábil do Lucro Presumido funciona de forma bem parecida. Gasto com combustível ou manutenção não reduz a base do IRPJ e da CSLL. Abater despesas para pagar menos imposto funciona de verdade apenas no Lucro Real.
No Lucro Real, os gastos comprovados diminuem o lucro tributável da transportadora. Escolher o regime exige uma simulação anual séria dos seus números reais. Não decida o regime olhando apenas para o limite de faturamento. O peso da sua folha de pagamento e as compras mudam o resultado.
| Regime Tributário | Impacto das Despesas Operacionais |
|---|---|
| Simples Nacional | Não reduzem o imposto a pagar de forma direta |
| Lucro Presumido | Não alteram a base de cálculo do IRPJ e da CSLL |
| Lucro Real | Gastos operacionais comprovados diminuem o lucro tributável final |
A transição da reforma tributária na logística em 2026
A Emenda Constitucional 132/2023 traz a reforma tributária e afeta as transportadoras. O início da transição exige muita atenção do diretor financeiro da empresa. A Lei Complementar 214/2025 criou os novos tributos sobre o consumo brasileiro. O Imposto sobre Bens e Serviços e a Contribuição sobre Bens entram em teste.
Em 2026, as alíquotas iniciais são de 0,9% para a CBS e 0,1% para o IBS. Os seus documentos fiscais eletrônicos precisam destacar esses tributos por obrigação. Essa mudança mexe direto na emissão diária do seu CT-e e da sua NFS-e. Recomendo adaptar os sistemas de faturamento da empresa sem demora.
As transportadoras do Simples Nacional têm uma situação específica para avaliar agora. A lei permite apurar o IBS e a CBS fora do regime simplificado. Essa apuração híbrida exige análise técnica nossa em setembro de 2026. A mudança ajuda a reduzir o risco da operação, mas requer cálculo contábil detalhado.
Atenção: A adaptação dos sistemas emissores de CT-e e NFS-e para destacar a CBS e o IBS é obrigatória em 2026. Converse com seu fornecedor de software para evitar paralisações.
O aproveitamento de créditos na operação de transporte
Transportadoras no Lucro Real descontam créditos através do regime não cumulativo. A lei federal permite aproveitar valores de insumos usados no serviço diário. O gasto com óleo diesel é uma das despesas mais pesadas do transporte. Esse insumo rende créditos e ajuda a reduzir os impostos federais da guia.
A compra de peças e pneus para os caminhões rende o mesmo benefício. Mas a Receita Federal cobra a comprovação exata do uso desses materiais. O seu controle de estoque e as ordens de serviço precisam bater certinho. Já o ICMS estadual tem regras próprias de crédito e benefício fiscal.
O Regulamento do ICMS do Rio Grande do Sul traz regras específicas para transportadoras. Precisamos avaliar a aplicação de créditos presumidos ou o diferimento do estado. A sua equipe financeira deve monitorar os números de perto na operação. Acompanhe os indicadores financeiros para empresas de logística toda semana no escritório.
Obrigações trabalhistas e de segurança na operação
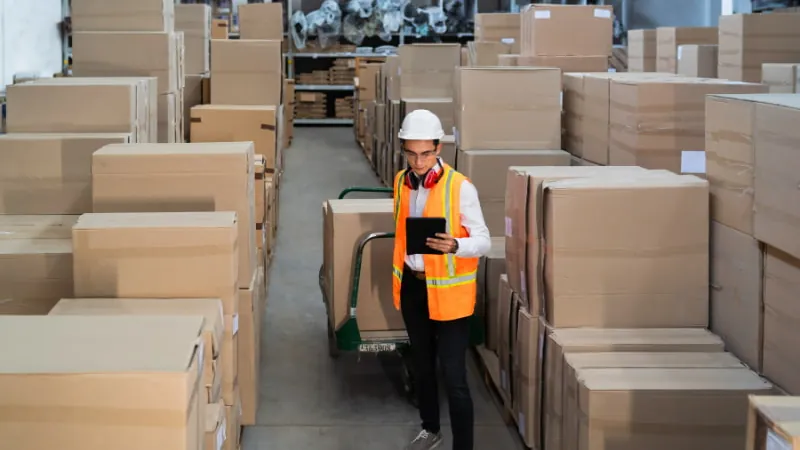
O planejamento tributário não sobrevive sem cumprir as obrigações trabalhistas e de segurança. Multas trabalhistas consomem rápido o caixa que economizamos nos impostos. O dono da transportadora precisa seguir à risca as regras da NR-11. Essa norma federal disciplina o transporte, a movimentação, a armazenagem e o manuseio de cargas.
A fiscalização cobra a NR-11 direto no uso de empilhadeiras, guindastes e pontes rolantes. O galpão precisa de sinalização clara e um chão de fábrica organizado. Treinar os operadores evita acidentes e reduz o passivo trabalhista no fórum. Barrar acidentes no pavilhão protege a saúde financeira do negócio.
O financeiro deve enxergar a segurança do trabalho como ferramenta de proteção patrimonial. Gastar com equipamento de proteção evita perdas de dinheiro nos tribunais. Toda essa organização do galpão melhora a gestão logística para empresas de transporte. A empresa roda com mais folga e a equipe trabalha melhor.
Ações reais de planejamento tributário nas empresas locais
Na rotina do escritório, vejo muitas empresas de logística pagando imposto a mais. Os donos sempre culpam a falta de tempo para revisar o cadastro dos produtos. Nós pegamos muito erro entre o transporte dentro da cidade e o transporte intermunicipal. Ajustar essa separação no faturamento faz a empresa pagar a alíquota certa na hora.
Esse pequeno ajuste corta vazamentos financeiros escondidos no seu caixa. Nosso mercado regional tem características logísticas muito fortes na movimentação de cargas. Vemos operações pesadas rodando todo dia em Estância Velha, Novo Hamburgo e São Leopoldo. Empresas de Ivoti e Campo Bom também despacham volumes grandes na nossa base.
Cada prefeitura vizinha cobra regras diferentes para emitir a nota fiscal de serviço. Uma contabilidade para empresas de logística no Rio Grande do Sul precisa conhecer essas prefeituras. O nosso apoio técnico evita que você pague guias com valores acima da lei.
- Revisar a segregação de receitas de transporte intermunicipal e de armazenagem.
- Simular anualmente o impacto tributário do Lucro Real contra o Lucro Presumido.
- Adaptar o sistema de emissão de CT-e para o destaque de IBS e CBS.
- Verificar a validade dos treinamentos de NR-11 dos operadores de empilhadeira.
A importância do controle interno para o compliance fiscal
Estratégia tributária não sobrevive a uma gaveta bagunçada e processos manuais. Nós precisamos de números reais e no prazo correto para orientar o seu negócio. Atrasar o envio de notas e despesas prejudica o fechamento mensal da nossa equipe. Muitas transportadoras perdem prazo de benefício fiscal por pura desorganização no escritório.
Terceirizar as rotinas do financeiro resolve bem esse problema antigo. O bpo financeiro no Rio Grande do Sul arruma o fluxo diário de contas a pagar e receber. Com os números conciliados no sistema, eu consigo buscar economia tributária para você. A integração limpa entre o seu financeiro e a nossa contabilidade evita multas de atraso.
Precisamos acompanhar suas certidões negativas de débitos todos os dias. Perder uma certidão de surpresa trava a empresa em licitações e contratos bons. O controle administrativo em dia protege o setor financeiro de sobressaltos e prejuízos.
Como a revisão de benefícios fiscais protege o caixa
A legislação traz regras exclusivas para reduzir a conta do setor de logística. Mas aproveitar isso exige um controle gerencial bem alto e notas guardadas. Usar benefícios fiscais para empresas de logística descarta manobras arriscadas com a Receita. O caminho é aplicar a lei a favor do negócio com técnica e documentação.
Ter apoio técnico especializado em logística e armazenagem reduz o risco do empresário. Insumos do transporte geram créditos na lei e baixam o valor das guias. O contador com vivência no setor aponta as rotas seguras para o crescimento. O nosso foco final é proteger seu lucro e cumprir as regras do jogo.
Dica Acessus: O planejamento tributário não é um evento anual e pontual, mas um processo contínuo de gestão. Agende reuniões trimestrais com a sua contabilidade para revisar os números da operação logística.
Leia também
Base legal
Conteúdo informativo, produzido pela Equipe Editorial Acessus com apoio de IA e revisado por Adauto Miguel Fröhlich (CRC/RS 53582). Não substitui a análise do caso concreto pelo contador responsável. Normas citadas conferidas na fonte oficial na data de atualização.
Perguntas frequentes
Armazém geral paga ISS ou ICMS sobre a armazenagem?
A regra geral da Lei Complementar 116/2003 determina que o serviço de armazenagem, depósito e guarda de bens paga ISS. O ICMS incide quando ocorre a efetiva circulação de mercadoria ou o serviço de transporte intermunicipal. A separação precisa das receitas no sistema de faturamento é um passo essencial para reduzir impostos.
Quais obrigações trabalhistas e de segurança a NR-11 impõe ao operador logístico?
A NR-11 estabelece regras de segurança rigorosas para o transporte, a movimentação e a armazenagem de materiais na empresa. A norma exige o treinamento específico dos operadores de empilhadeiras e a sinalização correta do ambiente. O descumprimento gera multas pesadas e aumenta o risco do passivo trabalhista.
O Simples Nacional sempre ajuda a reduzir impostos na logística?
Nem sempre. No regime do Simples Nacional, o imposto é calculado diretamente sobre a receita bruta faturada pela transportadora. As despesas operacionais da frota não diminuem a guia de pagamento. O gestor financeiro precisa simular a carga tributária no Lucro Real para confirmar a melhor opção.
A reforma tributária muda as obrigações acessórias em 2026?
Sim. A Lei Complementar 214/2025 estabelece que os documentos fiscais eletrônicos precisam destacar a CBS e o IBS. O operador logístico deve adaptar os emissores de CT-e e NFS-e para aplicar as alíquotas de teste já em 2026. O Simples Nacional pode apurar esses tributos separadamente.
Posso abater as despesas com combustível dos impostos devidos?
Apenas as empresas logísticas optantes pelo Lucro Real podem usar despesas comprovadas para diminuir a base do IRPJ e da CSLL. No regime não cumulativo, o gasto com óleo diesel também gera créditos de PIS e Cofins. Essa prática exige notas fiscais regulares e um controle físico rígido.
Escrito por Equipe Editorial Acessus
Equipe de conteúdo da Acessus Contabilidade, com apoio de IA na pesquisa e na redação
A equipe pesquisa a norma vigente na fonte oficial, escreve a partir da rotina do escritório em Estância Velha e no Vale do Sinos e atualiza o texto quando a regra muda. Nenhum artigo vai ao ar sem a revisão técnica do contador responsável.

Adauto Miguel Fröhlich
Revisado por Adauto Miguel Fröhlich, Sócio fundador, CRC/RS 53582, em · Apoio de IA · Revisão humana
Bacharel em Ciências Contábeis pela Feevale (RS), 35 anos de experiência em contabilidade. Especialista em Direito Tributário pelo IBET, Pós-graduado em Gestão Tributária pela Feevale. Conselheiro do CRC-RS de 2016 a 2019. Perfil no LinkedIn.
Acessus Contabilidade em Estância Velha e Vale do Sinos
Atendemos empresas de Estância Velha, Novo Hamburgo, São Leopoldo, Ivoti e Campo Bom.
Artigos relacionados



