
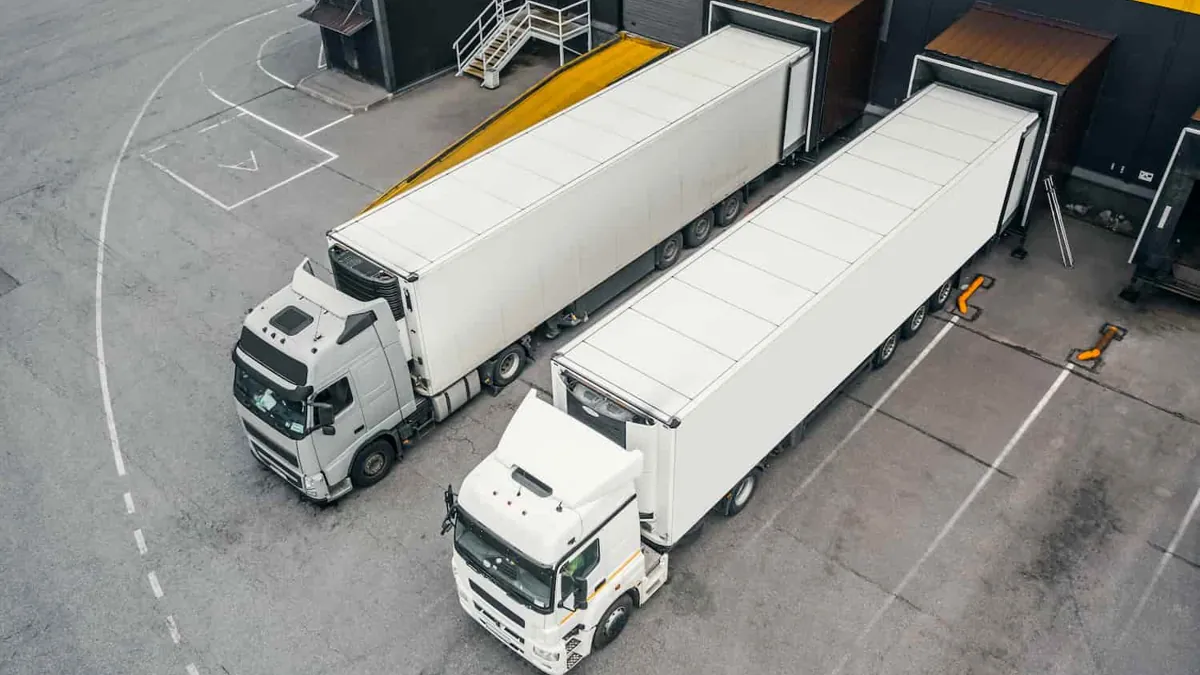
Gestão logística: controle fiscal e regras para transportadoras
A gestão logística exige controle rigoroso de impostos, cadastros e regras trabalhistas. Veja como proteger sua transportadora com estratégias fiscais.
Conheça a contabilidade da Acessus para empresas de logística
A gestão logística é o controle coordenado das operações de transporte e armazenagem, aliado ao rigoroso cumprimento das regras fiscais e trabalhistas. Na prática, essa atividade exige planejamento tributário adequado, respeito às normas de segurança e acompanhamento contábil contínuo para evitar passivos e proteger o caixa corporativo.
O escopo real das operações no setor de transportes
Donos de transportadoras enfrentam pressão diária por resultados. O controle de custos e os prazos tomam grande parte da rotina gerencial. A verdadeira dificuldade do setor, porém, ultrapassa o simples despacho de mercadorias. A carga tributária e as regras formam um labirinto denso. Uma falha documental paralisa seu caminhão na estrada e gera multas pesadas.
Uma gestão logística precisa dominar as normas fiscais de cada trajeto. As leis brasileiras cobram impostos diferentes para serviços municipais, intermunicipais e interestaduais. As regras de segurança no trabalho e da categoria dos motoristas aumentam o risco da operação. Ignorar isso reduz sua margem de lucro. Você também expõe a empresa a passivos trabalhistas altos no longo prazo.
Empresas de Estância Velha, Novo Hamburgo e São Leopoldo cruzam divisas municipais o tempo todo. Essa movimentação exige um sistema de emissão de documentos fiscais muito preciso. O fisco cruza as informações em tempo real. Eles identificam qualquer falha na nota ou no conhecimento de transporte. A organização prévia atua como sua melhor defesa contra autuações.
O administrador precisa alinhar o planejamento da frota à lei para proteger o negócio. A integração do pátio com o escritório contábil reduz os riscos operacionais. Vamos abordar os principais pontos que você deve observar na rotina. Assim, você mantém sua operação rentável e dentro da legislação vigente.
Tratamento tributário do transporte rodoviário de cargas
O erro que mais vejo no setor envolve a definição do imposto. O tributo aplicável muda conforme a origem e o destino da carga. A Lei Complementar 87/1996 estabelece as normas gerais do ICMS. O ICMS incide sobre o transporte interestadual e intermunicipal. Se o seu caminhão cruza a divisa de um município, o ICMS aparece.
O transporte estritamente municipal segue outra regra. A Lei Complementar 116/2003 lista os serviços sujeitos ao Imposto Sobre Serviços (ISS). O transporte intramunicipal sofre a incidência do ISS. Cada prefeitura possui um código tributário para definir sua alíquota. O transportador deve avaliar cada viagem separadamente para pagar o imposto certo e evitar bitributação.
Essa distinção tributária exige parametrização rigorosa nos sistemas da [gestão logística]. Errar a classificação do serviço provoca recolhimento indevido. Isso chama a atenção rápida da fiscalização. A Receita Estadual do RS mantém diretrizes claras sobre o ICMS nos transportes. O descumprimento causa retenção da carga nas barreiras fiscais e prejuízos com multas.
| Tipo de Trajeto | Imposto Incidente |
|---|---|
| Dentro do mesmo município | ISS (Regra municipal) |
| Entre municípios diferentes | ICMS (Regra estadual) |
| Entre estados diferentes | ICMS (Regra interestadual) |
Regras específicas para o Simples Nacional
Muitas transportadoras menores operam pelo Simples Nacional. A Lei Complementar 123/2006 criou esse regime e prevê um tratamento próprio para o setor. O transporte interestadual e intermunicipal de cargas sofre tributação por anexos específicos da lei. A guia única divide o valor pago entre os cofres do município, estado e união.
Ocorre a separação das parcelas de imposto no cálculo do Simples Nacional. A parcela do ICMS compõe a guia nos transportes intermunicipais e interestaduais. A lei autoriza a dedução da parcela relativa ao ISS nesses casos. O contador precisa analisar a receita bruta acumulada para aplicar o fator correto. Um enquadramento errado faz você pagar imposto além do necessário.
O transporte municipal no Simples Nacional segue uma tabela distinta. A parcela do ISS permanece no cálculo e a do ICMS sai. O financeiro da empresa deve acompanhar essa separação de receitas de perto. Não faça a mistura do faturamento municipal e intermunicipal na mesma categoria. Isso gera apuração incorreta e risco de exclusão do regime tributário.
O planejamento tributário avalia se o Simples Nacional continua vantajoso com o crescimento. O aumento do faturamento eleva sua alíquota efetiva muito rápido. A transição para o Lucro Presumido ou Lucro Real reduz o imposto em muitos casos. Isso ocorre pelos créditos de ICMS e PIS/Cofins permitidos na lei. Recomendo que você solicite simulações anuais para tomar essa decisão.
Tributação e normas aplicáveis aos armazéns
Os armazéns e centros de distribuição possuem regras tributárias próprias. A armazenagem de bens de terceiros geralmente se sujeita ao ISS. Não existe uma regra federal única para resolver todos os casos de armazenagem. A incidência e a alíquota dependem da legislação municipal do seu pavilhão.
Operações em Ivoti e Campo Bom exigem a consulta direta à prefeitura. Um Armazém Geral segue regras específicas de fiel depositário para suspensão do ICMS. O envio e o retorno da mercadoria exigem documentos fiscais precisos. Sem esse cuidado, você configura o fato gerador do imposto estadual de forma indevida.
Atenção: O simples aluguel de espaço físico difere da prestação do serviço de armazenagem. A classificação incorreta do contrato de locação como serviço de logística resulta em cobrança indevida de ISS sobre a receita imobiliária.
A [gestão logística] de estoques afeta o planejamento fiscal dos clientes do armazém. O operador logístico atua como extensão do estoque do cliente. O controle exato de inventário evita multas por quebra de estoque. Isso também protege contra mercadorias sem cobertura fiscal. Você pode entender melhor os benefícios fiscais para empresas de logística disponíveis na legislação.
Exigências da ANTT e certificações obrigatórias
O transporte rodoviário de cargas remunerado segue regras federais rígidas. A Lei 11.442/2007 disciplina a atividade e define as categorias de transportadores. A inscrição no Registro Nacional de Transportadores Rodoviários de Cargas (RNTRC) é obrigatória. A transportadora não pode exercer a atividade nas rodovias sem esse registro ativo.
A Resolução ANTT nº 5.982/2022 dita os procedimentos para o cadastro no RNTRC. A norma divide os operadores em três tipos principais. Temos Empresa de Transporte de Cargas (ETC), Transportador Autônomo de Cargas (TAC) e Cooperativa de Transporte de Cargas (CTC). A Resolução ANTT nº 6.005/2023 alterou pontos recentes da regulamentação. O administrador precisa manter o cadastro atualizado.
A contratação de caminhoneiros autônomos (TAC) pela empresa (ETC) exige cuidado. A lei define regras para pagamento de frete e fornecimento do Vale-Pedágio obrigatório. Ignorar essas normas descaracteriza a relação comercial. Isso abre espaço para o reconhecimento de vínculo empregatício na justiça. A contratante assume responsabilidade solidária em várias situações.
Acompanhar a situação da frota na ANTT evita problemas graves. Veículos com restrições ou placas sem vínculo com o RNTRC sofrem autuações na pista. Recomendamos a revisão trimestral de todos os veículos cadastrados da transportadora. Faça também a checagem regular dos certificados dos motoristas terceirizados.
Documentos fiscais exigidos nas viagens
A circulação de mercadorias no Brasil usa um sistema eletrônico fechado. O Conselho Nacional de Política Fazendária (CONFAZ) define as regras dos documentos fiscais. O Conhecimento de Transporte Eletrônico (CT-e) substituiu o velho formulário de papel. Esse documento acoberta o serviço prestado nas rodovias. Ele deve acompanhar a carga impresso (DACTE) ou no formato digital.
O Manifesto Eletrônico de Documentos Fiscais (MDF-e) consolida as informações da viagem. O MDF-e junta o veículo, o motorista, os CT-es e as notas fiscais. O motorista precisa encerrar o MDF-e ao final da viagem de forma obrigatória. O esquecimento desse passo trava o sistema emissor. Isso impede a emissão de novos manifestos para o veículo em seguida.
Dica Acessus: Estabeleça um procedimento padrão de encerramento do MDF-e imediatamente após a confirmação da entrega. Essa prática simples evita bloqueios no sistema de faturamento e agiliza a liberação dos veículos para novos fretes.
O gestor da [gestão logística] acompanha a emissão desses documentos em tempo real. Errar o peso da carga ou o CFOP gera multas severas. Uma contabilidade para transportadoras no Rio Grande do Sul ajuda a parametrizar seu emissor. Esse ajuste técnico previne autuações na barreira da Sefaz-RS por dados divergentes.
Normas de segurança na movimentação de materiais
A movimentação de cargas apresenta riscos físicos claros no dia a dia. A Norma Regulamentadora 11 (NR-11) fixa os requisitos para transporte e armazenagem de materiais. Ignorar a NR-11 resulta em interdições do Ministério do Trabalho. O operador logístico responde civil e criminalmente por acidentes de trabalho no pavilhão.
A NR-11 exige treinamento específico para os operadores de empilhadeiras. A transportadora deve fornecer um cartão de identificação visível para esses funcionários. O cartão tem validade anual mediante exames médicos regulares. O material armazenado não pode exceder o limite do piso. As pilhas de produtos não devem bloquear os extintores ou as portas de emergência.
- Treinar e identificar operadores de empilhadeiras
- Respeitar o limite de peso suportado pelo piso do armazém
- Manter distância mínima de 0,50 m das estruturas laterais
- Ajudar a garantir o acesso livre a extintores e saídas de emergência
- Realizar manutenção preventiva nos equipamentos de içamento
Outras normas legais complementam a NR-11 na operação do pavilhão. O Programa de Gerenciamento de Riscos (PGR) da NR-1 identifica perigos laborais. A NR-17 trata da ergonomia no carregamento manual das mercadorias. Cumprir a lei protege a saúde da sua equipe. Isso também reduz despesas com ações judiciais e faltas médicas.
Relações de trabalho e legislação dos motoristas
A gestão dos motoristas é o maior gargalo trabalhista das transportadoras. A Lei 13.103/2015 dita as regras de jornada e períodos de repouso. O dono da empresa precisa controlar a jornada de forma rigorosa. Você pode usar diário de bordo, papeleta ou sistema eletrônico. A falta de controle gera condenações pesadas por horas extras no tribunal.
A lei fixa limites rígidos para jornada, refeição e descanso interjornada. O motorista não pode dirigir por longos períodos ininterruptos na rodovia. A Consolidação das Leis do Trabalho (Decreto-Lei 5.452/1943) atende os motoristas empregados com férias e FGTS. O sindicato da categoria costuma exigir benefícios adicionais em convenções coletivas. O seu departamento pessoal precisa aplicar essas regras no fechamento da folha.
A transportadora envia os dados trabalhistas pelo eSocial. O governo cruza a folha de pagamento com exames toxicológicos e atestados de saúde (ASO). O envio atrasado dessas informações gera multas automáticas no sistema. O seu departamento de recursos humanos deve trabalhar com prazos curtos. A documentação precisa ficar impecável a cada nova contratação.
Na rotina do escritório, vejo uma falha muito comum na [gestão logística]. A transportadora corre para despachar o caminhão e esquece o controle de jornada. A empresa não tem provas do intervalo na hora da rescisão. O dono acaba pagando valores altos em acordos na justiça. Recomendamos o uso de telemetria integrada ao ponto para evitar esse risco passivo.
A rotina financeira e o papel da contabilidade especializada
Uma transportadora gera dados que pedem processos administrativos definidos. O setor financeiro paga pedágio, diesel, manutenção e impostos em ritmo acelerado. A falta de controle dessas contas reduz sua margem de lucro. O acompanhamento dos indicadores financeiros para empresas de logística resolve isso. Você visualiza o custo por quilômetro rodado de cada rota.
Revisar sua [gestão logística] com olhar fiscal clareia as decisões da diretoria. Terceirizar o setor com um BPO financeiro no Rio Grande do Sul arruma o fluxo de caixa. O serviço ajuda a garantir o pagamento dos impostos em dia. O dono da empresa delega as contas a pagar e a receber. Assim, você foca na busca por clientes e negociação de fretes.
Transportadoras em crescimento exigem revisões internas constantes. Uma auditoria contábil no Rio Grande do Sul checa os faturamentos e o pagamento de comissões. Esse processo identifica falhas no sistema e erros antigos de tributação. Você corrige os problemas operacionais com antecedência. A prática protege a empresa antes de uma visita da Receita.
A contabilidade para empresas de logística no Rio Grande do Sul precisa entender a fundo as suas dores. O trabalho contábil vai muito além de gerar guias mensais. Nós orientamos de forma preventiva sobre a emissão segura do CT-e. Analisamos as convenções do sindicato e projetamos seu Simples Nacional. A nossa controladoria contábil no Rio Grande do Sul traduz dados brutos em relatórios claros.
Manter uma transportadora no Brasil exige coragem e pulso firme. Você enfrenta rodovias ruins, oscilação no diesel e um fisco exigente. O suporte de uma contabilidade em Estância Velha RS tira esse peso das suas costas. Nós calculamos o imposto certo e alinhamos a folha de pagamento à lei. Isso protege o caixa da empresa e permite a renovação da sua frota com menos sustos judiciais.
Leia também
Base legal
Conteúdo informativo, produzido pela Equipe Editorial Acessus com apoio de IA e revisado por Adauto Miguel Fröhlich (CRC/RS 53582). Não substitui a análise do caso concreto pelo contador responsável. Normas citadas conferidas na fonte oficial na data de atualização.
Perguntas frequentes
Contabilidade para empresas de logística no Rio Grande do Sul reduz impostos?
Uma contabilidade especializada analisa as operações e aplica o planejamento tributário adequado. Ao classificar corretamente os trajetos intermunicipais (ICMS) e municipais (ISS) e escolher o regime tributário mais favorável, a empresa evita o pagamento indevido de impostos e afasta multas fiscais.
Armazém geral paga ISS ou ICMS sobre a armazenagem?
A prestação de serviço de armazenagem de bens de terceiros geralmente sujeita-se ao ISS municipal. No entanto, operações específicas como Armazém Geral exigem documentos próprios para suspensão do ICMS. É indispensável analisar o código tributário do município e os contratos estabelecidos.
Quais obrigações trabalhistas e de segurança a transportadora tem?
A empresa deve cumprir a Lei do Motorista, controlando jornadas e descansos. No pavilhão, a NR-11 exige treinamento para operadores de empilhadeiras, manutenção de espaços livres para saídas de incêndio, além da entrega de EPIs, elaboração do PGR e cumprimento da CLT.
Qual o regime tributário mais indicado para transportadoras?
Não existe resposta única. O Simples Nacional costuma atender pequenas frotas, mas a alíquota sobe com o faturamento. O Lucro Presumido e o Lucro Real podem trazer economia pelo aproveitamento de créditos de ICMS e PIS/Cofins, dependendo dos custos com diesel e pedágio.
O que acontece se eu não fechar o MDF-e após a viagem?
O esquecimento do encerramento do Manifesto Eletrônico de Documentos Fiscais (MDF-e) impede a emissão de novos manifestos para o veículo. Isso paralisa as próximas viagens daquele caminhão e sujeita a empresa a multas nas fiscalizações de trânsito.
Escrito por Equipe Editorial Acessus
Equipe de conteúdo da Acessus Contabilidade, com apoio de IA na pesquisa e na redação
A equipe pesquisa a norma vigente na fonte oficial, escreve a partir da rotina do escritório em Estância Velha e no Vale do Sinos e atualiza o texto quando a regra muda. Nenhum artigo vai ao ar sem a revisão técnica do contador responsável.

Adauto Miguel Fröhlich
Revisado por Adauto Miguel Fröhlich, Sócio fundador, CRC/RS 53582, em · Apoio de IA · Revisão humana
Bacharel em Ciências Contábeis pela Feevale (RS), 35 anos de experiência em contabilidade. Especialista em Direito Tributário pelo IBET, Pós-graduado em Gestão Tributária pela Feevale. Conselheiro do CRC-RS de 2016 a 2019. Perfil no LinkedIn.
Acessus Contabilidade em Estância Velha e Vale do Sinos
Atendemos empresas de Estância Velha, Novo Hamburgo, São Leopoldo, Ivoti e Campo Bom.
Artigos relacionados



