
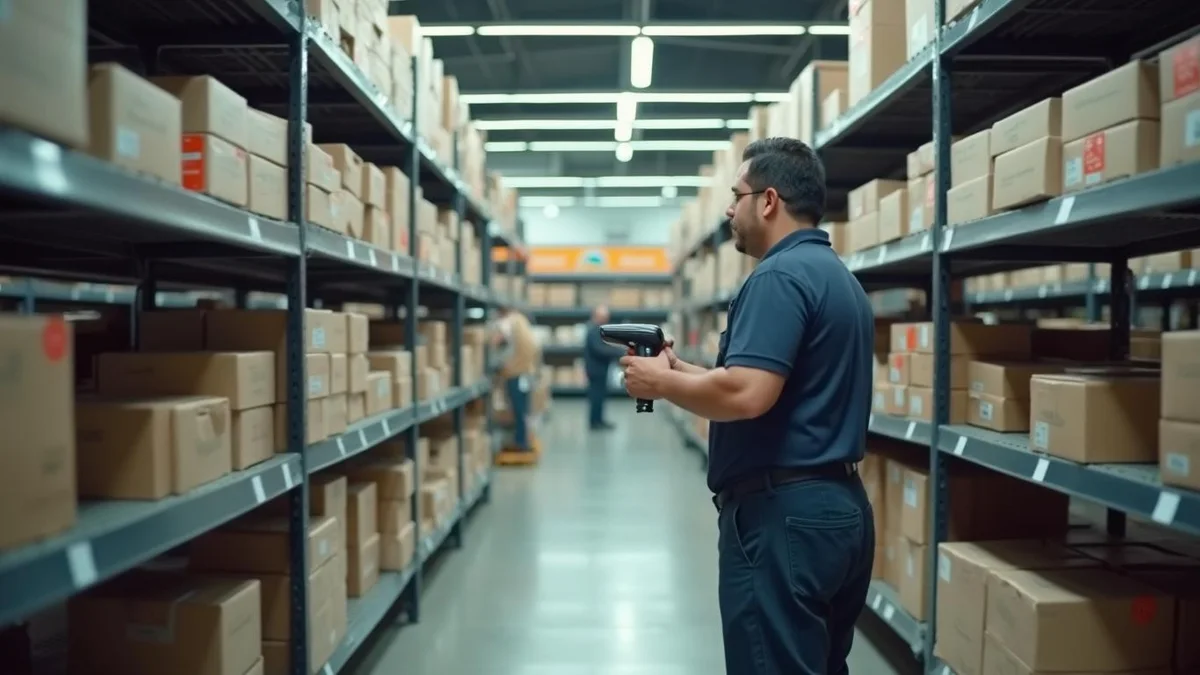
Contabilização da quebra de estoque no varejo: ICMS e Lucro Real
Entenda como registrar a quebra de estoque no varejo. Saiba aplicar a regra do CPC 16, calcular o estorno de ICMS e deduzir a despesa no IRPJ.
Conheça a contabilidade da Acessus para redes de lojas
A quebra de estoque no varejo exige o registro contábil pelo menor valor entre custo e realizável líquido. O processo fiscal demanda a emissão de nota para baixar a mercadoria. A dedutibilidade no Lucro Real depende de comprovação objetiva mediante laudos adequados sobre a perda.
A gestão de uma rede de lojas cobra controle rígido sobre a movimentação física de mercadorias. O controle patrimonial identifica faltas, avarias e vencimentos de produtos nas prateleiras com frequência. A diretoria financeira precisa tratar esses eventos por meio de registros fiscais e contábeis estruturados. Afinal, o tratamento tributário das perdas mexe direto com o caixa da sua rede.
Você precisa alinhar a logística com as regras federais e estaduais atuais. Uma loja de departamentos movimenta muitos itens todos os meses. Essa rotina gera perdas que bagunçam o balanço patrimonial da filial na apuração mensal. Recomendo que a diretoria organize o lançamento das saídas não comerciais com rigor técnico.
O critério contábil para avaliar a quebra de estoque no varejo
A escrituração das filiais obedece sempre às determinações do Conselho Federal de Contabilidade. O pronunciamento técnico do setor define como medir esses ativos circulantes específicos. A sua diretoria aplica a regra do menor valor entre o custo e o realizável líquido. A norma exige o reconhecimento imediato da perda assim que você a identifica.
A Lei 6.404/1976 e o Código Civil também ditam a escrituração das operações corporativas. Não faça a baixa por pura presunção do gerente da loja física. A sua empresa precisa registrar o fato econômico no livro Diário com clareza. Esse lançamento exige controles internos duros e documentação guardada com zelo.
A quebra de estoque no varejo reduz o lucro líquido da companhia todo mês. A falta de mercadorias custa bastante caro para a sua operação. As baixas medidas orientam a escolha de novos fornecedores. O registro mensal mostra se a sua margem aguenta os furos logísticos da empresa.
Inventário físico e o peso das contagens no livro Diário
A contagem periódica expõe a diferença entre o saldo do sistema e a prateleira. A sua equipe operacional faz o balanço para atualizar o estoque real. O livro Diário mostra esses números depois da conciliação das sobras e faltas. A contabilidade comercial cobra essa conferência analítica com uma rotina estruturada.
O Código Civil obriga a manter um sistema contábil uniforme entre matriz e filiais. Uma loja não pode usar um método de baixa diferente da sede corporativa. Essa padronização ajuda a garantir a veracidade dos relatórios no encerramento do exercício. A falta de regras internas bagunça a apuração e cria problemas fiscais estaduais graves.
O diretor financeiro aprova os manuais de prevenção de perdas nas lojas grandes. A auditoria interna confere se as filiais cumprem essas regras em Ivoti. Inspecionar as prateleiras combate os furtos externos e a bagunça no estoque. A disciplina logística diminui o peso financeiro das baixas nas contas de resultado.
| Motivo da perda | Ação contábil e fiscal adequada |
|---|---|
| Furtos não identificados | Boletim policial, baixa contábil e estorno do imposto estadual |
| Deterioração de perecíveis | Descarte com testemunhas, emissão de nota e estorno |
| Obsolescência de eletrônicos | Laudos técnicos, destruição comprovada e análise da Receita |
Exigências da Receita Federal para a dedutibilidade da perda
O tratamento tributário das avarias exige muito cuidado do controller no Lucro Real. O Decreto 9.580/2018 regula a dedução das perdas de estoque para a empresa. A norma aceita deduzir deterioração, obsolescência e riscos sem cobertura de seguro. Porém, você precisa comprovar a despesa com fatos para reduzir a base de cálculo.
A Receita Federal não aceita uma simples diferença de inventário como despesa dedutível direta. O auditor fiscal cobra a identificação exata das mercadorias inutilizadas pelo seu negócio. A sua empresa demonstra a quantidade certa, o valor de custo e o motivo técnico. A operação também precisa provar o descarte ou a destruição dos produtos avariados.
Atenção: Laudos gerenciais internos nem sempre são suficientes para comprovar a perda perante o fisco federal. A Solução de Consulta Cosit 19/2020 indica que produtos obsoletos podem exigir laudo prévio de autoridade fiscal atestando a destruição real.
A diretoria financeira deve criar processos claros que evitem glosas pesadas nas fiscalizações. As filiais guardam os comprovantes de descarte com os documentos da escrituração digital. A disciplina tributária previne multas por despesas indedutíveis sem validade legal. Uma rotina fiscal segura protege o caixa da sua rede contra passivos imprevistos.
Reflexos estaduais e a emissão de nota no Rio Grande do Sul
A lei estadual define regras duras para tratar a quebra de estoque no varejo. A Secretaria da Fazenda orienta a emissão imediata de documento fiscal para as saídas. Essa nota fiscal documenta o extravio, o perecimento ou a deterioração do produto. O contador usa o CFOP 5.927 para formalizar a retirada nas obrigações da empresa.
Essa baixa não significa entrada de receita bruta para a sua filial. A emissão da nota serve apenas para regularizar o saldo do estoque físico. O varejo atua em mercados difíceis e opera no limite das margens. Por isso, calcular a margem por categoria de produto no varejo exige limpar os dados.
A sua rede comercial não recolhe os tributos estaduais sobre essa nota de perda. Esse processo regulariza os saldos para os cruzamentos do fisco gaúcho. Escriturar corretamente o SPED Fiscal corta as inconsistências no inventário corporativo. Com isso, o financeiro reduz o risco de multas estaduais por falhas de cruzamento.
A obrigatoriedade do estorno de crédito de ICMS na apuração
A regra estadual obriga o estorno do crédito de ICMS apropriado na entrada. A mercadoria avariada não terá venda com tributação pela sua companhia no futuro. A nota fiscal de baixa precisa identificar o valor do imposto estadual para estorno. O sistema contábil processa o ajuste na apuração da loja.
O guia da Receita Estadual orienta o preenchimento da EFD nesses casos. Você precisa evitar a duplicidade de débito de ICMS no arquivo magnético. Os registros C100 e C190 ficam com os valores de imposto zerados na escrituração. O lançamento do débito acontece pelo registro C197, conforme manda a norma.
O ajuste no sistema usa o código RS40000213 para registrar o estorno estadual. A sua TI valida os parâmetros fiscais conforme o leiaute daquele período. Um controle rígido evita cobranças indevidas contra a sua empresa. Os arquivos magnéticos exatos protegem o dinheiro do varejista no longo prazo.
Dispensa de estorno em decorrência de eventos climáticos
O Estado pode dispensar o estorno de ICMS em desastres climáticos. A regra geral ganhou uma exceção para os municípios atingidos pelas enchentes em 2023. Os Decretos 57.177/2023 e 57.197/2023 autorizaram a baixa fiscal sem devolver os créditos. Porém, essa dispensa atende a requisitos de prazo e localização bem estritos na norma gaúcha.
O peso das baixas financeiras na análise gerencial de cada filial
As perdas mexem com mais do que os impostos diretos e indiretos da matriz. A quebra de estoque no varejo afunda o resultado operacional das unidades ativas. Medir direito esses valores orienta as decisões de expansão no planejamento anual. Lojas com perdas altas pedem intervenção nos processos e treinamento da equipe.
O rateio de custos corporativos pesa no resultado das lojas físicas. A matriz repassa despesas administrativas que as filiais pagam através do lucro gerado. O texto sobre DRE por loja, margem e rateio aceito pela diretoria explica essa alocação. Na prática, somar as avarias com esse rateio pode inviabilizar a filial.
A apuração da rentabilidade líquida separa despesas normais dos erros operacionais anormais. Os gestores isolam as baixas documentadas em contas analíticas contábeis bem definidas. Essa visão detalhada entrega um diagnóstico direto sobre as falhas logísticas. As decisões sobre layout dependem de indicadores de desempenho fechados todo mês.
- Registrar a perda pelo menor valor entre o custo e o valor realizável líquido
- Reunir os laudos técnicos da fiscalização para fins de dedução tributária na apuração
- Emitir a nota fiscal de estorno no Rio Grande do Sul utilizando o CFOP 5.927
- Lançar o débito da mercadoria na EFD por meio do registro estadual C197 corretamente
A estruturação contábil para proteger as redes de comércio local
O crescimento de um varejista exige controles patrimoniais duros e fiscalização contínua. Os diretores financeiros procuram apoio contábil para organizar a quebra de estoque todo mês. Arrumar os processos previne brigas fiscais causadas por saldos incorretos parados no sistema. Uma contabilidade corporativa age contra as perdas escondidas pelos gerentes de loja.
Na rotina do escritório, o erro que mais vejo atinge o controle comercial. As lojas fazem o ajuste manual de saldos por inventário sem emitir a nota fiscal. O sistema acusa a diferença, o gerente zera a quantidade e o fiscal ignora. Essa falha oculta o estorno e derruba a dedução no imposto de renda.
Nós apoiamos operações comerciais em Estância Velha e São Leopoldo diariamente. O trabalho de contabilidade para redes de lojas da Acessus organiza esses fluxos difíceis. A terceirização técnica melhora as entregas do seu departamento de contabilidade interna. Esse suporte focado no varejo gaúcho resolve as dúvidas de apuração e declarações.
Você não pode ignorar a quebra de estoque nas reuniões de diretoria. O diretor comercial precisa agir rápido quando os números passam do limite. A governança contábil expõe os problemas ocultos para você corrigir a operação. Leia as publicações da categoria Comércio de grande porte e feche os gargalos.
Leia também
Base legal
Conteúdo informativo, produzido pela Equipe Editorial Acessus com apoio de IA e revisado por Adauto Miguel Fröhlich (CRC/RS 53582). Não substitui a análise do caso concreto pelo contador responsável. Normas citadas conferidas na fonte oficial na data de atualização.
Perguntas frequentes
O que caracteriza a quebra de estoque no varejo?
A quebra ocorre quando o produto físico desaparece da prateleira por deterioração, vencimento, obsolescência ou furto. O saldo sistêmico apresenta uma quantidade, enquanto a contagem física mostra um número inferior. Esse desfalque precisa ser baixado contábil e fiscalmente por meio da emissão de notas.
Qual a base de valor para a baixa de estoque?
O pronunciamento técnico orienta a mensuração dos estoques pelo custo de aquisição ou pelo valor realizável líquido, dos dois o menor. A diretoria não deve superestimar o valor do ativo no balanço. A empresa reconhece a perda no exato momento em que o produto se torna irrecuperável.
Qual CFOP usar na quebra de estoque no varejo?
O contribuinte gaúcho utiliza o CFOP 5.927 para registrar a baixa da mercadoria em decorrência de perda, roubo ou deterioração. Esse código de saída regulariza a quantidade no inventário. A empresa também deve providenciar o estorno do crédito de ICMS atrelado ao item na apuração.
A quebra de estoque reduz o imposto de renda?
A despesa pode ser deduzida na apuração do Lucro Real desde que devidamente comprovada. A Receita Federal exige documentação técnica clara que ateste a inutilização do bem sem valor residual. Em determinados casos, o fisco federal exige o acompanhamento da autoridade fiscal na destruição do lote.
Escrito por Equipe Editorial Acessus
Equipe de conteúdo da Acessus Contabilidade, com apoio de IA na pesquisa e na redação
A equipe pesquisa a norma vigente na fonte oficial, escreve a partir da rotina do escritório em Estância Velha e no Vale do Sinos e atualiza o texto quando a regra muda. Nenhum artigo vai ao ar sem a revisão técnica do contador responsável.

Adauto Miguel Fröhlich
Revisado por Adauto Miguel Fröhlich, Sócio fundador, CRC/RS 53582, em · Apoio de IA · Revisão humana
Bacharel em Ciências Contábeis pela Feevale (RS), 35 anos de experiência em contabilidade. Especialista em Direito Tributário pelo IBET, Pós-graduado em Gestão Tributária pela Feevale. Conselheiro do CRC-RS de 2016 a 2019. Perfil no LinkedIn.
Acessus Contabilidade em Estância Velha e Vale do Sinos
Atendemos empresas de Estância Velha, Novo Hamburgo, São Leopoldo, Ivoti e Campo Bom.
Artigos relacionados



